En Francia, un patinete eléctrico no es un juguete ni una bicicleta a ojos de la ley: es un vehículo de desplazamiento personal motorizado (engin de déplacement personnel motorisé o EDPM) y, como un coche o un ciclomotor, debe estar asegurado antes de circular por la vía pública. Muchos usuarios siguen creyendo que su seguro de hogar los cubre. En la mayoría de los casos no es así, y circular sin seguro es un delito castigado con una multa de hasta 3.750 €.
Esta guía explica lo que exige la ley, lo que cubre realmente una póliza de patinete, qué opciones merecen la pena, cuánto cuesta aproximadamente y cómo elegir un contrato. Es información general basada en fuentes oficiales francesas, no asesoramiento jurídico ni de seguros.
En resumen: el seguro de responsabilidad civil es obligatorio para todo patinete eléctrico usado en Francia. El seguro de hogar suele excluir los vehículos a motor, así que necesitas una póliza específica o una ampliación. Circular sin seguro puede costar hasta 3.750 € y, si hieres a alguien, pagas los daños de tu bolsillo.
¿Es obligatorio el seguro de patinete eléctrico en Francia?
Sí. Desde que los patinetes eléctricos entraron en el Código de Circulación francés en octubre de 2019, se consideran vehículos terrestres a motor. El artículo L211-1 del Código de Seguros (Code des assurances) obliga a todo propietario de un vehículo terrestre a motor a tener un seguro de responsabilidad civil, y esto se aplica a los EDPM. La web oficial del servicio público francés lo dice claramente: para usar el vehículo, debes tener un seguro de responsabilidad civil.
La obligación recae en el propietario del patinete, tanto si circulas a diario como una vez al mes. También afecta a los patinetes eléctricos con asiento, monociclos, segways y hoverboards, que pertenecen a la misma categoría EDPM. Los patinetes de alquiler compartido están asegurados por el operador, pero un patinete del que eres propietario es tu responsabilidad.
Qué protege la cobertura obligatoria
La parte obligatoria del contrato es la responsabilidad civil: paga los daños que causas a otras personas. Ejemplos típicos son un peatón al que atropellas, la puerta de un coche que rayas o un escaparate que rompes. No paga tus propias lesiones, ni las reparaciones de tu patinete, ni el robo. Son coberturas opcionales, que se explican más abajo.
¿Cubre el seguro de hogar un patinete eléctrico?
Normalmente no. La responsabilidad civil de un seguro de hogar francés (multirisque habitation) excluye los daños causados por vehículos terrestres a motor, y un patinete eléctrico lo es. Algunas aseguradoras venden una ampliación EDPM para su seguro de hogar o de coche, lo que puede ser una solución barata, pero debe figurar por escrito en tu contrato. Si tus documentos no mencionan expresamente los patinetes eléctricos o los EDPM, da por hecho que no estás cubierto y pide a tu aseguradora una confirmación por escrito.
Un patinete sin motor es un caso distinto: puede estar cubierto por el seguro de hogar, porque no tiene motor.
Qué arriesgas sin seguro
Circular con un patinete eléctrico sin seguro no es una simple multa de tráfico. Es un delito según el artículo L324-2 del Código de Circulación francés, castigado con una multa de hasta 3.750 €, y el tribunal puede añadir otras penas, como la suspensión del permiso de conducir.
El riesgo económico es aún mayor tras un accidente. Si hieres a un peatón, la víctima es indemnizada por el fondo de garantía de seguros obligatorios (FGAO), que después te reclama la cantidad íntegra, con intereses y un recargo del 10 %. Las lesiones graves pueden costar decenas o cientos de miles de euros: por eso la ley hace obligatorio el seguro.
| Situación | Qué ocurre |
|---|---|
| Circular sin seguro | Delito, multa de hasta 3.750 € (art. L324-2 del Código de Circulación) |
| Accidente sin seguro | La víctima cobra del FGAO, que te lo reclama todo |
| Llevar un pasajero | Multa de 135 € |
| Circular por la acera (salvo autorización del alcalde) | Multa de 135 € |
| Patinete capaz de superar 25 km/h por construcción | Multa de hasta 1.500 € y posible decomiso |
Coberturas opcionales: ¿cuáles merecen la pena?
Una vez contratada la responsabilidad civil obligatoria, las aseguradoras ofrecen varias opciones. Así puedes decidir.
Cobertura de lesiones del conductor
La cobertura personal del conductor (o seguro de accidentes individual) paga tus propias lesiones, aunque nadie más tenga la culpa, por ejemplo si te caes en una carretera mojada. Es la opción más útil para quien circula a diario. Comprueba primero si ya tienes una póliza de accidentes de la vida (garantie accidents de la vie), que puede incluir una protección similar, para no pagar dos veces.
Robo y daños
La cobertura de robo, incendio y daños merece la pena para un patinete caro que aparcas en la calle. Lee bien las condiciones: la mayoría de las aseguradoras exigen un candado homologado, a veces de un tipo concreto, y el robo de un patinete sin candado rara vez está cubierto. Revisa también las reglas de depreciación, porque un patinete pierde valor rápidamente y la indemnización puede ser inferior al precio de compra tras dos o tres años.
Protección jurídica y asistencia
La protección jurídica te ayuda a defenderte en caso de conflicto, y la asistencia puede pagar el traslado a casa tras una avería. Son extras baratos, pero solo útiles si circulas mucho.
¿Cuánto cuesta el seguro de patinete en Francia?
Los precios varían mucho entre aseguradoras, así que no existe una tarifa oficial. La responsabilidad civil sola es la opción más barata y suele costar unos pocos euros al mes. Añadir robo y daños sube bastante el precio, según el valor del patinete y dónde vivas. Los factores que cambian el precio son:
- el valor y la potencia del patinete (un modelo de altas prestaciones cuesta más de asegurar contra robo);
- las opciones elegidas (cobertura del conductor, robo, asistencia);
- tu edad y tu lugar de residencia (las grandes ciudades suelen ser más caras por el robo);
- la franquicia que aceptas pagar tú mismo.
Compara al menos tres presupuestos con el mismo nivel de cobertura. Tu aseguradora actual de coche o de hogar es una buena primera consulta, porque una ampliación puede salir más barata que un contrato aparte.
¿Qué patinetes se pueden asegurar?
Una aseguradora cubre un patinete usado dentro de la ley. En Francia, eso significa un patinete limitado por construcción a 25 km/h, conducido por alguien de al menos 14 años, con frenos, timbre, luces delantera y trasera y catadióptricos. Si desbloqueas un patinete por encima de 25 km/h y circulas con él por la vía pública, la aseguradora puede negarse a pagar tras un accidente, y además te arriesgas a la multa y al decomiso indicados arriba.
Los patinetes Dualtron, Teverun, Rovoron y Kuickwheel vendidos en VEPACE se entregan limitados a 25 km/h y se pueden asegurar. Los demás modelos se pueden limitar a 25 km/h siguiendo el procedimiento oficial del fabricante antes de circular por la vía pública. Guarda la factura y el número de serie: la aseguradora te los pedirá.
Patinetes urbanos asegurables populares
El Kukirin G2 es la opción más popular para los trayectos diarios: compacto, con suspensión y ruedas de 10 pulgadas, y fácil de asegurar una vez limitado a 25 km/h.
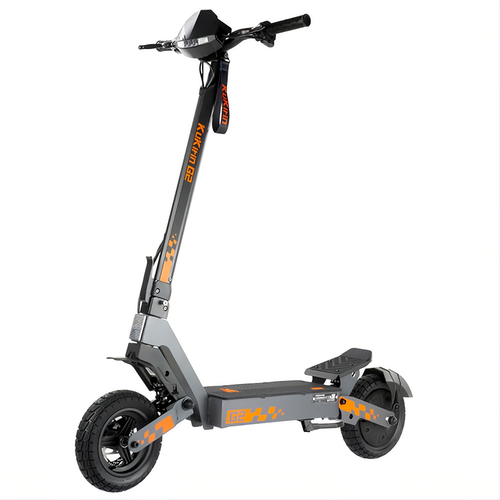
- Velocidad máx.45 km/h
- Autonomía55 km
- Potencia del motor800W
- Batería48V 15.6Ah
Para trayectos más largos, el Rovoron R5 tiene una gran batería de 60V y se entrega limitado a 25 km/h.
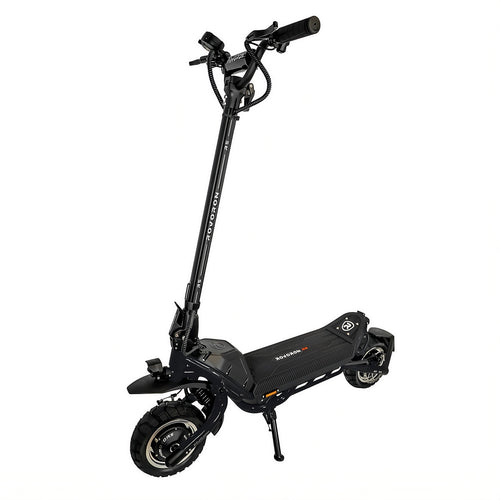
- Velocidad máx.70 km/h
- Autonomía100 km
- Potencia del motor2x900W
- Batería60V 37.1Ah
Cómo elegir tu contrato, paso a paso
- Revisa tus pólizas actuales. Busca «EDPM» o «trottinette électrique» en tus seguros de hogar y de coche. Si no aparece por escrito, probablemente no estás cubierto.
- Reúne los datos del patinete. Marca, modelo, número de serie, precio y fecha de compra (tu factura).
- Decide las opciones. Cobertura del conductor para uso diario, cobertura de robo si el patinete es caro y lo aparcas fuera.
- Lee las exclusiones. Fíjate en los límites de velocidad, los requisitos de candado, el uso por menores de 14 años o con pasajero y el uso para repartos.
- Compara tres presupuestos con las mismas opciones y franquicia.
- Lleva el certificado contigo. La policía puede pedir el justificante del seguro en un control.
Las normas que debes cumplir para seguir cubierto
- Edad mínima: 14 años.
- Velocidad máxima: 25 km/h por construcción.
- Un solo usuario, sin auriculares ni cascos de audio.
- Carril bici primero; si no, vías limitadas a 50 km/h en ciudad; aceras prohibidas salvo autorización del alcalde.
- Equipamiento reflectante de noche o con poca visibilidad, y casco y equipamiento reflectante en vías limitadas a 80 km/h fuera de poblado. París y varios departamentos también los exigen de forma más amplia.
Para otros países, consulta nuestra guía sobre la normativa de patinetes eléctricos en Europa y nuestra guía sobre el seguro de patinete eléctrico en Alemania.
Fuentes oficiales: Service-Public.fr, normas de los patinetes eléctricos (verificado el 11 de agosto de 2026) · La finance pour tous (Institut pour l'éducation financière du public). Información verificada en noviembre de 2026.