In Francia, un monopattino elettrico non è né un giocattolo né una bicicletta agli occhi della legge: è un dispositivo di mobilità personale a motore (engin de déplacement personnel motorisé, o EDPM) e, come un'auto o un ciclomotore, deve essere assicurato prima di circolare su strada pubblica. Molti utenti credono ancora che la loro assicurazione casa li copra. Nella maggior parte dei casi non è così, e circolare senza assicurazione è un reato punito con una multa fino a 3.750 €.
Questa guida spiega cosa richiede la legge, cosa copre davvero una polizza per monopattino, quali opzioni valgono la pena, quanto costa indicativamente e come scegliere un contratto. Sono informazioni generali basate su fonti ufficiali francesi, non una consulenza legale o assicurativa.
In breve: l'assicurazione di responsabilità civile è obbligatoria per ogni monopattino elettrico usato in Francia. L'assicurazione casa di solito esclude i veicoli a motore, quindi serve una polizza dedicata o un'estensione. Circolare senza assicurazione può costare fino a 3.750 € e, se ferisci qualcuno, paghi i danni di tasca tua.
L'assicurazione del monopattino elettrico è obbligatoria in Francia?
Sì. Da quando i monopattini elettrici sono entrati nel Codice della strada francese nell'ottobre 2019, sono considerati veicoli terrestri a motore. L'articolo L211-1 del Codice delle assicurazioni (Code des assurances) obbliga ogni proprietario di un veicolo terrestre a motore ad avere un'assicurazione di responsabilità civile, e questo vale per gli EDPM. Il sito ufficiale del servizio pubblico francese lo dice chiaramente: per usare il veicolo devi avere un'assicurazione di responsabilità civile.
L'obbligo riguarda il proprietario del monopattino, che tu lo usi ogni giorno o una volta al mese. Vale anche per i monopattini elettrici con sella, i monoruota, i segway e gli hoverboard, che appartengono alla stessa categoria EDPM. I monopattini in sharing sono assicurati dall'operatore, ma un monopattino di tua proprietà è una tua responsabilità.
Cosa protegge la copertura obbligatoria
La parte obbligatoria del contratto è la responsabilità civile: paga i danni che causi agli altri. Esempi tipici sono un pedone che investi, la portiera di un'auto che righi o una vetrina che rompi. Non paga le tue lesioni, né le riparazioni del tuo monopattino, né il furto. Queste sono coperture opzionali, spiegate più avanti.
L'assicurazione casa copre un monopattino elettrico?
Di solito no. La sezione responsabilità civile di una polizza casa francese (multirisque habitation) esclude i danni causati dai veicoli terrestri a motore, e un monopattino elettrico lo è. Alcuni assicuratori vendono un'estensione EDPM per la polizza casa o auto, che può essere una soluzione economica, ma deve essere scritta nel contratto. Se i tuoi documenti non citano espressamente i monopattini elettrici o gli EDPM, considera di non essere coperto e chiedi una conferma scritta all'assicuratore.
Un monopattino senza motore è un caso diverso: può essere coperto dall'assicurazione casa, perché non ha motore.
Cosa rischi senza assicurazione
Circolare con un monopattino elettrico non assicurato non è una semplice contravvenzione. È un reato (délit) previsto dall'articolo L324-2 del Codice della strada francese, punito con una multa fino a 3.750 €, e il tribunale può aggiungere altre pene, come la sospensione della patente.
Il rischio economico è ancora maggiore dopo un incidente. Se ferisci un pedone, la vittima viene risarcita dal fondo di garanzia delle assicurazioni obbligatorie (FGAO), che poi ti richiede l'intero importo, con interessi e una maggiorazione del 10 %. Lesioni gravi possono costare decine o centinaia di migliaia di euro: per questo la legge rende obbligatoria l'assicurazione.
| Situazione | Cosa succede |
|---|---|
| Circolare senza assicurazione | Reato, multa fino a 3.750 € (art. L324-2 del Codice della strada) |
| Incidente senza assicurazione | La vittima è risarcita dal FGAO, che ti richiede tutto |
| Trasportare un passeggero | Multa di 135 € |
| Circolare sul marciapiede (salvo autorizzazione del sindaco) | Multa di 135 € |
| Monopattino in grado di superare i 25 km/h per costruzione | Multa fino a 1.500 € e possibile confisca |
Coperture opzionali: quali valgono la pena?
Una volta sottoscritta la responsabilità civile obbligatoria, gli assicuratori offrono diverse opzioni. Ecco come decidere.
Copertura infortuni del conducente
La garanzia personale del conducente (o polizza infortuni) paga le tue lesioni, anche quando nessun altro è responsabile, per esempio se cadi su una strada bagnata. È l'opzione più utile per chi guida ogni giorno. Verifica prima se hai già una polizza per gli infortuni della vita quotidiana (garantie accidents de la vie), che può includere una protezione simile, per non pagare due volte.
Furto e danni
La copertura furto, incendio e danni conviene per un monopattino costoso parcheggiato all'aperto. Leggi bene le condizioni: la maggior parte degli assicuratori richiede un lucchetto omologato, a volte di un tipo preciso, e il furto di un monopattino non legato è raramente coperto. Controlla anche le regole di deprezzamento, perché un monopattino perde valore in fretta e il rimborso può essere inferiore al prezzo d'acquisto dopo due o tre anni.
Tutela legale e assistenza
La tutela legale ti aiuta a difenderti in caso di controversia, e l'assistenza può pagare il rientro a casa dopo un guasto. Sono extra economici, ma utili solo se guidi molto.
Quanto costa l'assicurazione del monopattino in Francia?
I prezzi variano molto tra gli assicuratori, quindi non esiste una tariffa ufficiale. La sola responsabilità civile è l'opzione più economica e di solito costa pochi euro al mese. Aggiungere furto e danni fa salire sensibilmente il prezzo, a seconda del valore del monopattino e di dove vivi. I fattori che cambiano il prezzo sono:
- il valore e la potenza del monopattino (un modello ad alte prestazioni costa di più da assicurare contro il furto);
- le opzioni scelte (copertura del conducente, furto, assistenza);
- la tua età e dove vivi (le grandi città di solito costano di più a causa dei furti);
- la franchigia (franchise) che accetti di pagare tu.
Confronta almeno tre preventivi con lo stesso livello di copertura. Il tuo attuale assicuratore auto o casa è un buon primo contatto, perché un'estensione può costare meno di un contratto separato.
Quali monopattini si possono assicurare?
Un assicuratore copre un monopattino usato nel rispetto della legge. In Francia, questo significa un monopattino limitato per costruzione a 25 km/h, guidato da una persona di almeno 14 anni, con freni, campanello, luci anteriori e posteriori e catarifrangenti. Se sblocchi un monopattino oltre i 25 km/h e lo usi su strada pubblica, l'assicuratore può rifiutarsi di pagare dopo un incidente, e rischi anche la multa e la confisca indicate sopra.
I monopattini Dualtron, Teverun, Rovoron e Kuickwheel venduti su VEPACE sono consegnati limitati a 25 km/h e possono essere assicurati. Gli altri modelli possono essere limitati a 25 km/h seguendo la procedura ufficiale del produttore prima di circolare su strada pubblica. Conserva la fattura e il numero di serie: l'assicuratore te li chiederà.
Monopattini da città assicurabili più popolari
Il Kukirin G2 è la scelta più popolare per gli spostamenti quotidiani: compatto, con sospensioni e ruote da 10 pollici, e facile da assicurare una volta limitato a 25 km/h.
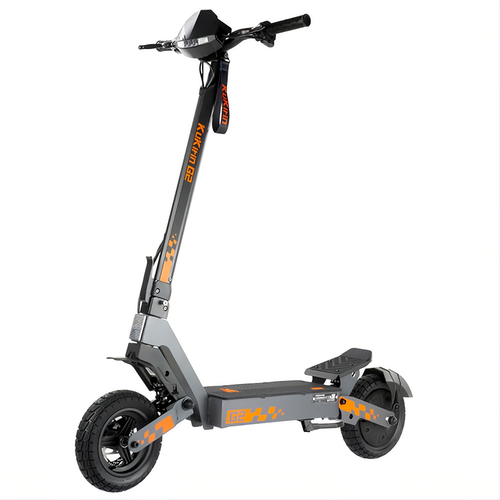
- Velocità max45 km/h
- Autonomia55 km
- Potenza motore800W
- Batteria48V 15.6Ah
Per i tragitti più lunghi, il Rovoron R5 ha una grande batteria da 60V ed è consegnato limitato a 25 km/h.
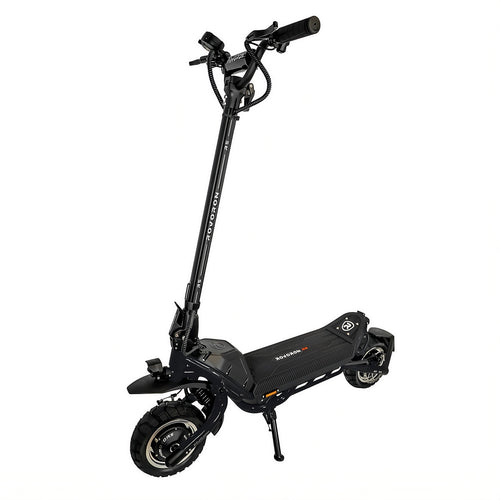
- Velocità max70 km/h
- Autonomia100 km
- Potenza motore2x900W
- Batteria60V 37.1Ah
Come scegliere il contratto, passo dopo passo
- Controlla le polizze che hai già. Cerca «EDPM» o «trottinette électrique» nelle tue assicurazioni casa e auto. Se non è scritto, probabilmente non sei coperto.
- Raccogli i dati del monopattino. Marca, modello, numero di serie, prezzo e data d'acquisto (la tua fattura).
- Scegli le opzioni. Copertura del conducente per l'uso quotidiano, copertura furto se il monopattino è costoso e parcheggiato all'aperto.
- Leggi le esclusioni. Controlla i limiti di velocità, i requisiti del lucchetto, l'uso da parte di minori di 14 anni o con passeggero e l'uso per consegne.
- Confronta tre preventivi con le stesse opzioni e la stessa franchigia.
- Porta con te il certificato. La polizia può chiedere la prova dell'assicurazione durante un controllo.
Le regole da rispettare per restare coperto
- Età minima: 14 anni.
- Velocità massima: 25 km/h per costruzione.
- Una sola persona a bordo, niente cuffie né auricolari.
- Piste ciclabili prima di tutto; altrimenti strade limitate a 50 km/h in città; marciapiedi vietati salvo autorizzazione del sindaco.
- Equipaggiamento riflettente di notte o con scarsa visibilità, casco ed equipaggiamento riflettente sulle strade limitate a 80 km/h fuori dai centri abitati. Parigi e diversi dipartimenti li impongono anche in modo più ampio.
Per gli altri paesi, consulta la nostra guida alle leggi sui monopattini elettrici in Europa e la nostra guida all'assicurazione dei monopattini elettrici in Germania.
Fonti ufficiali: Service-Public.fr, regole per i monopattini elettrici (verificato l'11 agosto 2026) · La finance pour tous (Institut pour l'éducation financière du public). Informazioni verificate a novembre 2026.