We Francji hulajnoga elektryczna nie jest w świetle prawa ani zabawką, ani rowerem: to silnikowe urządzenie transportu osobistego (engin de déplacement personnel motorisé, czyli EDPM) i, podobnie jak samochód czy motorower, musi być ubezpieczona, zanim wyjedzie na drogę publiczną. Wielu użytkowników nadal sądzi, że chroni ich ubezpieczenie mieszkania. W większości przypadków tak nie jest, a jazda bez ubezpieczenia to przestępstwo zagrożone grzywną do 3750 €.
Ten poradnik wyjaśnia, czego wymaga prawo, co naprawdę obejmuje polisa na hulajnogę, które opcje warto wykupić, ile to mniej więcej kosztuje i jak wybrać umowę. To ogólne informacje oparte na oficjalnych francuskich źródłach, a nie porada prawna czy ubezpieczeniowa.
W skrócie: ubezpieczenie OC (responsabilité civile) jest obowiązkowe dla każdej hulajnogi elektrycznej używanej we Francji. Ubezpieczenie mieszkania zwykle wyłącza pojazdy silnikowe, więc potrzebujesz osobnej polisy lub rozszerzenia. Jazda bez ubezpieczenia może kosztować do 3750 €, a jeśli kogoś zranisz, płacisz za szkody z własnej kieszeni.
Czy ubezpieczenie hulajnogi elektrycznej jest obowiązkowe we Francji?
Tak. Odkąd w październiku 2019 roku hulajnogi elektryczne trafiły do francuskiego kodeksu drogowego, są traktowane jako lądowe pojazdy silnikowe. Artykuł L211-1 francuskiego kodeksu ubezpieczeń (Code des assurances) zobowiązuje każdego właściciela lądowego pojazdu silnikowego do posiadania ubezpieczenia OC, a dotyczy to również EDPM. Oficjalna strona francuskiej administracji mówi wprost: aby korzystać z urządzenia, musisz mieć ubezpieczenie OC.
Obowiązek spoczywa na właścicielu hulajnogi, niezależnie od tego, czy jeździsz codziennie, czy raz w miesiącu. Dotyczy on także hulajnóg elektrycznych z siedziskiem, monocykli, segwayów i hoverboardów, które należą do tej samej kategorii EDPM. Hulajnogi na minuty są ubezpieczone przez operatora, ale za własną hulajnogę odpowiadasz ty.
Co chroni obowiązkowe ubezpieczenie
Obowiązkową częścią umowy jest OC: pokrywa szkody, które wyrządzasz innym. Typowe przykłady to potrącony pieszy, porysowane drzwi samochodu czy rozbita witryna sklepowa. Nie pokrywa twoich własnych obrażeń, napraw hulajnogi ani kradzieży. To opcjonalne ubezpieczenia, opisane niżej.
Czy ubezpieczenie mieszkania obejmuje hulajnogę elektryczną?
Zazwyczaj nie. Część OC francuskiej polisy mieszkaniowej (multirisque habitation) wyłącza szkody wyrządzone przez lądowe pojazdy silnikowe, a hulajnoga elektryczna jest takim pojazdem. Niektórzy ubezpieczyciele sprzedają rozszerzenie EDPM do polisy mieszkaniowej lub samochodowej, co może być tanim rozwiązaniem, ale musi ono być zapisane w umowie. Jeśli twoje dokumenty nie wymieniają wprost hulajnóg elektrycznych ani EDPM, przyjmij, że nie jesteś objęty ochroną, i poproś ubezpieczyciela o pisemne potwierdzenie.
Zwykła hulajnoga bez silnika to inna sytuacja: może być objęta ubezpieczeniem mieszkania, ponieważ nie ma silnika.
Co grozi za jazdę bez ubezpieczenia
Jazda nieubezpieczoną hulajnogą elektryczną to nie zwykły mandat. To przestępstwo (délit) z artykułu L324-2 francuskiego kodeksu drogowego, zagrożone grzywną do 3750 €, a sąd może orzec dodatkowe kary, np. zawieszenie prawa jazdy.
Ryzyko finansowe jest jeszcze większe po wypadku. Jeśli zranisz pieszego, ofiarę odszkodowaniem obejmie fundusz gwarancyjny ubezpieczeń obowiązkowych (FGAO), który następnie zażąda od ciebie zwrotu całej kwoty wraz z odsetkami i dodatkową opłatą 10 %. Poważne obrażenia mogą kosztować dziesiątki, a nawet setki tysięcy euro: dlatego prawo nakazuje ubezpieczenie.
| Sytuacja | Konsekwencje |
|---|---|
| Jazda bez ubezpieczenia | Przestępstwo, grzywna do 3750 € (art. L324-2 kodeksu drogowego) |
| Wypadek bez ubezpieczenia | Ofiara dostaje odszkodowanie z FGAO, który odzyskuje wszystko od ciebie |
| Przewożenie pasażera | Mandat 135 € |
| Jazda po chodniku (bez zgody mera) | Mandat 135 € |
| Hulajnoga, która konstrukcyjnie przekracza 25 km/h | Grzywna do 1500 € i możliwa konfiskata |
Opcje dodatkowe: które warto wykupić?
Po wykupieniu obowiązkowego OC ubezpieczyciele proponują kilka opcji. Oto jak wybrać.
Ubezpieczenie kierującego od obrażeń
Osobiste ubezpieczenie kierującego (garantie du conducteur lub NNW) pokrywa twoje własne obrażenia, nawet gdy nikt inny nie jest winny, na przykład po upadku na mokrej drodze. To najbardziej przydatna opcja dla osób jeżdżących codziennie. Najpierw sprawdź, czy nie masz już polisy od wypadków w życiu codziennym (garantie accidents de la vie), która może dawać podobną ochronę, aby nie płacić dwa razy.
Kradzież i uszkodzenia
Ochrona od kradzieży, pożaru i uszkodzeń opłaca się w przypadku drogiej hulajnogi parkowanej na zewnątrz. Uważnie przeczytaj warunki: większość ubezpieczycieli wymaga atestowanego zabezpieczenia, czasem określonego typu, a kradzież niezabezpieczonej hulajnogi rzadko jest objęta ochroną. Sprawdź też zasady amortyzacji, bo hulajnoga szybko traci na wartości i po dwóch–trzech latach odszkodowanie może być niższe od ceny zakupu.
Ochrona prawna i assistance
Ochrona prawna pomaga bronić się w sporze, a assistance może pokryć transport do domu po awarii. To tanie dodatki, ale przydatne tylko wtedy, gdy dużo jeździsz.
Ile kosztuje ubezpieczenie hulajnogi we Francji?
Ceny bardzo różnią się między ubezpieczycielami, więc nie ma oficjalnej stawki. Samo OC to najtańsza opcja i zwykle kosztuje kilka euro miesięcznie. Dodanie ochrony od kradzieży i uszkodzeń wyraźnie podnosi cenę, w zależności od wartości hulajnogi i miejsca zamieszkania. Na cenę wpływają:
- wartość i moc hulajnogi (wydajny model kosztuje więcej w ubezpieczeniu od kradzieży);
- wybrane opcje (ochrona kierującego, kradzież, assistance);
- twój wiek i miejsce zamieszkania (duże miasta są zwykle droższe z powodu kradzieży);
- udział własny (franchise), który akceptujesz.
Porównaj co najmniej trzy oferty z takim samym zakresem ochrony. Twój obecny ubezpieczyciel samochodu lub mieszkania to dobry pierwszy kontakt, bo rozszerzenie może być tańsze niż osobna umowa.
Które hulajnogi można ubezpieczyć?
Ubezpieczyciel obejmuje ochroną hulajnogę używaną zgodnie z prawem. We Francji oznacza to hulajnogę konstrukcyjnie ograniczoną do 25 km/h, prowadzoną przez osobę w wieku co najmniej 14 lat, wyposażoną w hamulce, dzwonek, światła przednie i tylne oraz odblaski. Jeśli odblokujesz hulajnogę powyżej 25 km/h i będziesz nią jeździć po drogach publicznych, ubezpieczyciel może odmówić wypłaty po wypadku, a do tego grozi ci wspomniana grzywna i konfiskata.
Hulajnogi Dualtron, Teverun, Rovoron i Kuickwheel sprzedawane w VEPACE są dostarczane z ograniczeniem do 25 km/h i można je ubezpieczyć. Inne modele można ograniczyć do 25 km/h zgodnie z oficjalną procedurą producenta przed jazdą po drogach publicznych. Zachowaj fakturę i numer seryjny: ubezpieczyciel o nie poprosi.
Popularne miejskie hulajnogi, które można ubezpieczyć
Kukirin G2 to najpopularniejszy wybór na codzienne dojazdy: kompaktowa, z amortyzacją i 10-calowymi oponami, łatwa do ubezpieczenia po ograniczeniu do 25 km/h.
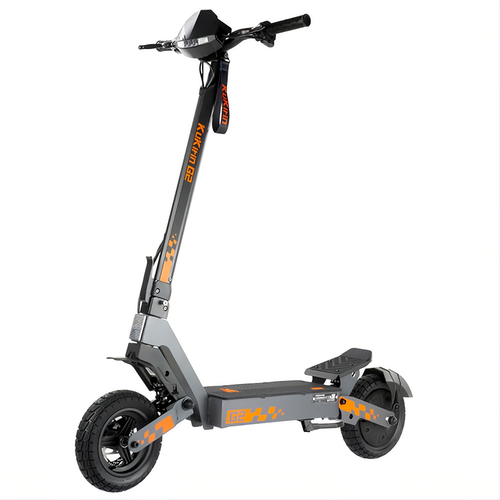
- Prędkość maks.45 km/h
- Zasięg55 km
- Moc silnika800W
- Bateria48V 15.6Ah
Na dłuższe dojazdy Rovoron R5 ma duży akumulator 60V i jest dostarczany z ograniczeniem do 25 km/h.
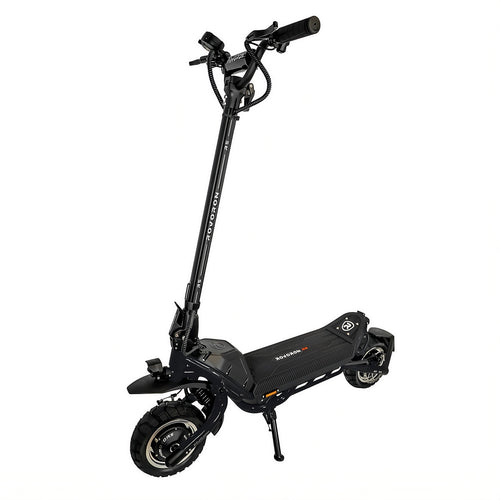
- Prędkość maks.70 km/h
- Zasięg100 km
- Moc silnika2x900W
- Bateria60V 37.1Ah
Jak wybrać umowę krok po kroku
- Sprawdź swoje obecne polisy. Szukaj słów „EDPM” lub „trottinette électrique” w ubezpieczeniu mieszkania i samochodu. Jeśli ich nie ma, prawdopodobnie nie masz ochrony.
- Zbierz dane hulajnogi. Marka, model, numer seryjny, cena i data zakupu (faktura).
- Wybierz opcje. Ochrona kierującego przy codziennej jeździe, ochrona od kradzieży, jeśli hulajnoga jest droga i stoi na zewnątrz.
- Przeczytaj wyłączenia. Zwróć uwagę na limity prędkości, wymagania dotyczące zabezpieczeń, jazdę osób poniżej 14 lat lub z pasażerem oraz użycie do dostaw.
- Porównaj trzy oferty z tymi samymi opcjami i udziałem własnym.
- Miej przy sobie potwierdzenie ubezpieczenia. Policja może o nie poprosić podczas kontroli.
Zasady, których trzeba przestrzegać, aby zachować ochronę
- Minimalny wiek: 14 lat.
- Maksymalna prędkość: konstrukcyjnie 25 km/h.
- Tylko jedna osoba, bez słuchawek.
- Najpierw drogi rowerowe; w przeciwnym razie drogi z ograniczeniem do 50 km/h w mieście; chodniki zabronione, chyba że zezwoli na to mer.
- Elementy odblaskowe nocą i przy słabej widoczności, a kask i odblaski na drogach z ograniczeniem do 80 km/h poza terenem zabudowanym. Paryż i kilka departamentów wymaga ich także szerzej.
Informacje o innych krajach znajdziesz w naszym poradniku o przepisach dla hulajnóg elektrycznych w Europie oraz w poradniku o ubezpieczeniu hulajnogi elektrycznej w Niemczech.
Oficjalne źródła: Service-Public.fr, przepisy dla hulajnóg elektrycznych (sprawdzono 11 sierpnia 2026) · La finance pour tous (Institut pour l'éducation financière du public). Informacje sprawdzone w listopadzie 2026.